
Anerkennung durch Finanzgerichte
Urteil des FG Berlin-Brandenburg vom 20.03.2024 – 3 K 3137/19
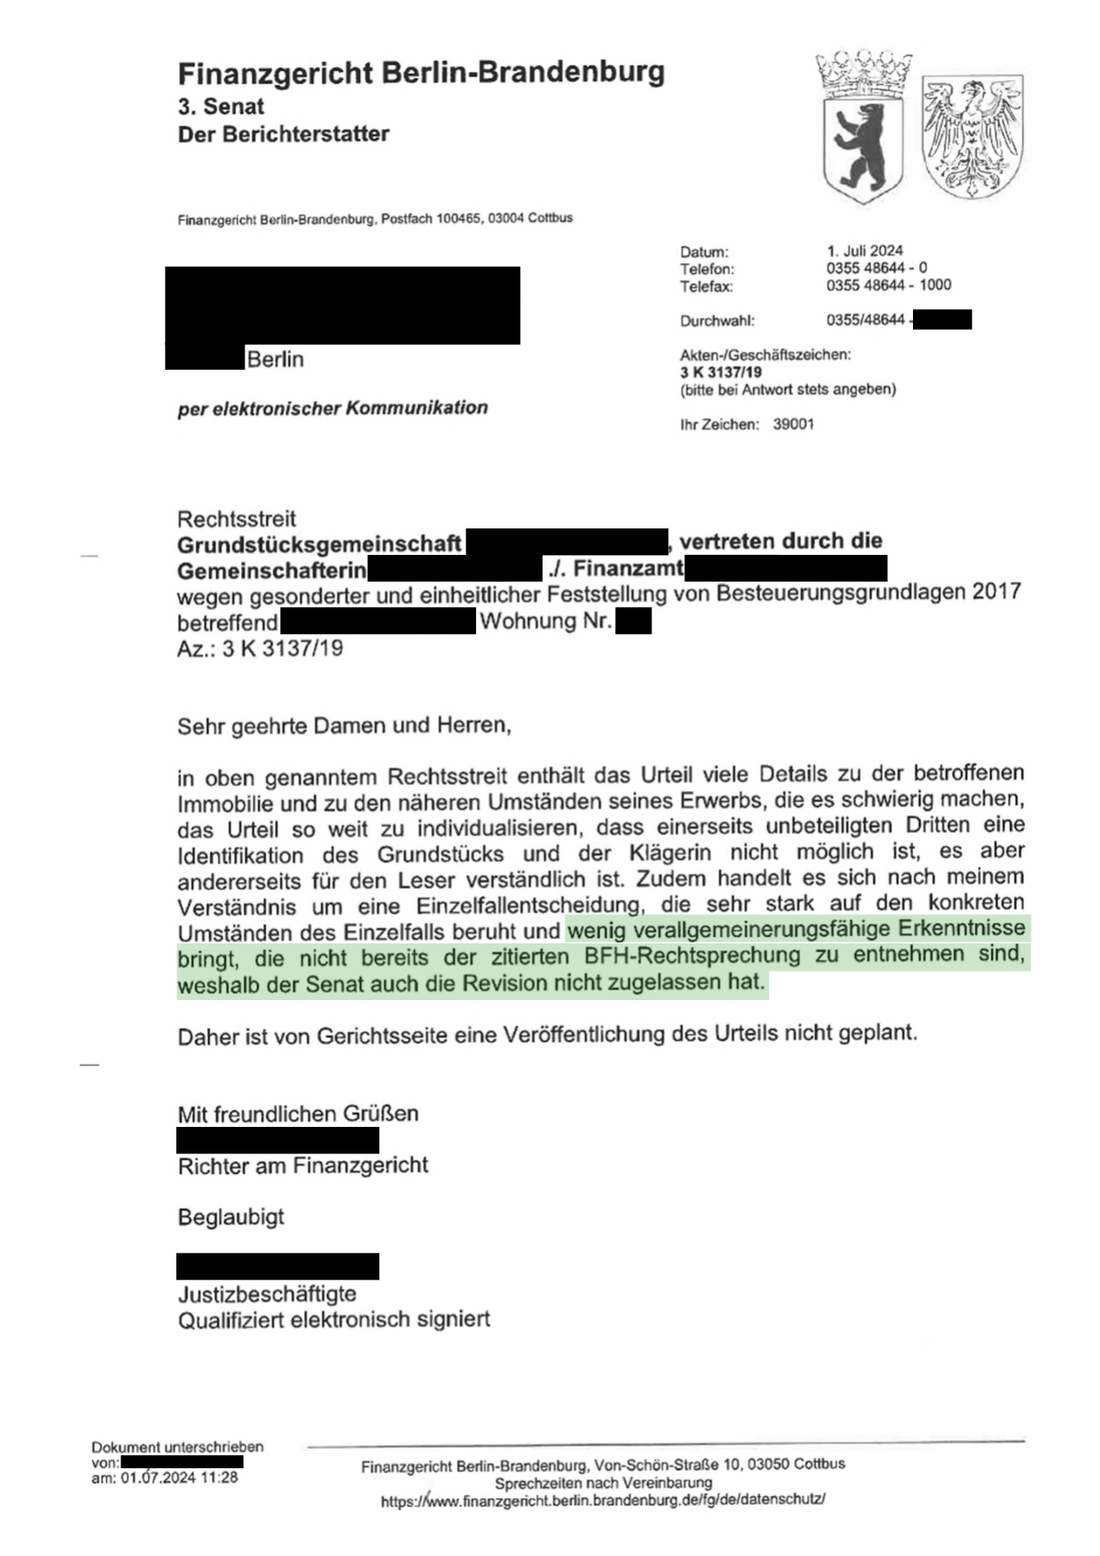
Das Finanzgericht (FG) Berlin-Brandenburg hat mit Urteil vom 20. 03. 2024 zum Aktenzeichen 3 K 3137/19 das umgekehrte Ertragswertverfahren und somit die Kaufpreisaufteilung nach Jacoby® zugelassen.
Das Finanzgericht hat dabei im Hinblick auf alle bisher von der Finanzverwaltung bundesweit vorgetragenen Gegenargumente ausdrücklich festgestellt, dass
dieses Urteil wenig verallgemeinerungsfähige Erkenntnisse bringt, die nicht bereits der im Urteil zitierten BFH-Rechtsprechung zu entnehmen sind, weshalb das Finanzgericht auch die Revision nicht zugelassen hat.
Daher ist von Gerichtsseite eine Veröffentlichung des Urteils nicht geplant. weitere Infos
Das zuständige Referat IV D 4 im Bundesfinanzministerium hat sich in der Folge dieses FG-Urteils bzgl. der Anerkennung der Kaufpreisaufteilung nach Jacoby mit BMF-Schreiben vom 10.10.2024 für neutral und als dafür nicht zuständig erklärt. weitere Infos
Es ist somit davon auszugehen, dass, sofern überhaupt noch erforderlich, auch andere Gerichte diesem Ansatz in einem Klagefall mit hoher Wahrscheinlichkeit folgen werden. Denn das Besondere an diesem Urteil ist, dass dieser Sachverhalt bereits Gegenstand einer Revision beim Bundesfinanzhof (BFH) war (BFH-Urteil vom 21. 07. 2020 - IX R 26/19, BStBl II 2021, 373).
Urteil des FG Berlin-Brandenburg vom 20. 03. 2024 - 3 K 3137_19, GuG 2024, 309 - 319 (pdf)
Dieses Urteil, bei dem die vom Gericht beauftragte, vereidigte Sachverständige im Gutachten eine Kaufpreisaufteilung nach Jacoby® vorgenommen hatte, wurde von der Leiterin Steuerrecht und Steuerpolitik des Bunds der Steuerzahler Deutschland e.V., Frau Karbe-Geßler in „Der Steuerzahler“ (10-2024, Seiten 18 und 19) zusammengefasst und kommentiert:
Karbe-Geßler, Der Steuerzahler 10-2024, S. 18 - 19, Wichtiges Urteil zu Kaufpreisaufteilungen (pdf)
Falls dennoch ein Finanzamt mal die Kaufpreisaufteilung nach Jacoby® zunächst zurückweisen will, übersenden Sie diesem einfach unser Musterschreiben zur Weiterleitung an das Finanzamt. Denn alle bisherigen Gegenargumente beruhen lediglich auf problemlos aufklärbaren Missverständnissen der Bund-Länder-Arbeitsgruppe „Kaufpreisaufteilung“ der Finanzverwaltung.
Eckpunkte aus dem Urteil des FG Berlin-Brandenburg vom 20. 03. 2024 - 3 K 3137/19
- Neben dem Vergleichs-, Ertrags- und Sachwertverfahren darf auch das umgekehrte Ertragswertverfahren und somit die Kaufpreisaufteilung nach Jacoby® gleichwertig zur Kaufpreisaufteilung bei Grundstücksanschaffungen gem. § 6 Abs. 1 ImmoWertV ausgewählt und durchgeführt werden.
- Die Kaufpreisaufteilung nach Jacoby® widerspricht im Grundsatz weder den Vorgaben der §§ 194 ff. BauGB und der ImmoWertV, noch verlässt dieses den gesteckten weiten Rahmen der höchstrichterlichen Rechtsprechung.
- Die Kaufpreisaufteilung nach Jacoby® führt nach Auffassung der Richter im vorliegenden Fall weder zu einem erkennbar nicht realitätsgerechten Ergebnis, noch stellt das umgekehrte Ertragswertverfahren eine bloße Variante einer unzulässigen Restwertmethode dar.
- Bei der Kaufpreisaufteilung nach Jacoby® gibt es zwar einen Zwischenschritt, in dem vom Verkehrswert bzw. von einem geeigneten Kaufpreis der Bodenwert abgezogen wird. Allerdings ist der so ermittelte Gebäudeertragswert nur ein vorläufiger Wert, an dessen Ermittlung sich eine getrennte Ermittlung des Gebäudeertrags und der Bodenwertverzinsung anschließt. Diese werden miteinander und zum gesamten Verkehrswert (Kaufpreis für Boden und Gebäude) ins Verhältnis gesetzt.
- Bei der Kaufpreisaufteilung nach Jacoby® wird somit dem Grundsatz der Einzelbewertung gem. der BFH-Rechtsprechung Rechnung getragen.
- Bestätigung des BFH-Urteils vom 15. 01. 1985 - IX R 81/83, BStBl II 1985, 252, 1. b) Rz. 21 Satz 3, in dem u.a. festgestellt wurde, dass „insbesondere die für unbebauten Grund und Boden ermittelten Werte nicht ohne weiteres der Bewertung bebauten Grund und Bodens zugrunde gelegt werden können.“
- Bestätigung des BFH-Urteils vom 20. 09. 2022 - IX R 12/21, BStBl. 2024 II, 61, dass die Möglichkeit besteht, Wertermittlungsverfahren weiterzuentwickeln oder neue Verfahren zu entwickeln, wozu auch die Kaufpreisaufteilung nach Jacoby® zählt, die sich einer Berechnungsmethodik bedient, die aus der ImmoWertV abgeleitet wird.
- Dies ist insbesondere deswegen erforderlich, weil sich ansonsten in der ImmoWertV generell nur Verfahren zur Ermittlung des Gesamtwerts bebauter Grundstücke einschließlich der baulichen Anlagen finden, wohingegen es aber bei Kaufpreisaufteilungen erforderlich ist, die im gewöhnlichen Geschäftsverkehr nicht separat gehandelten Boden- und Gebäudewertanteile einzeln zu ermitteln.
TIPP: Da das Finanzgericht Berlin-Brandenburg das Urteil vom 20. 03. 2024 - 3 K 3137/19 nicht veröffentlichen wird, sollten Sie im Falle eines Einspruchs gegen die Kaufpreisaufteilung der Finanzverwaltung dieses hier downloadbare Urteil beim jeweiligen Finanzamt einreichen. Denn die Richter des FG Berlin-Brandenburg sind der Ansicht, dass sich alle bei der Kaufpreisaufteilung nach Jacoby® eingehaltenen Grundsätze bereits aus der im Bundessteuerblatt veröffentlichten und damit für alle Finanzämter in Deutschland verbindlichen BFH-Rechtsprechung ergeben.
- Im Urteil des FG Berlin-Brandenburg vom 20. 03. 2024 - 3 K 3137/19 wird zudem ausdrücklich darauf hingewiesen, dass ein Wertermittlungsverfahren für die Kaufpreisaufteilung ungeeignet ist, wenn damit ermittelte Vergleichs-, Ertrags- oder Sachwerte die tatsächlichen, an einem angemessenen bzw. geeigneten Kaufpreis zu messenden Wertverhältnisse nicht einmal annähernd abbilden können.
- Dies ist bei einer Abweichung von mehr als 20 Prozent mit hoher Wahrscheinlichkeit sachgerecht anzunehmen. Aus diesem Grund ist für die Richter die ImmoWertV mit den darin beinhalteten Vergleichs-, Ertrags- oder Sachwertverfahren auch nicht abschließend.
Beispiel: Summe des Immobilienwerts gem. BMF-Arbeitshilfe (100 %) vs. Kaufpreis (pdf)
BFH-Urteil vom 07.10.2025 – IX R 26/24, BStBl II 2026, 210: Bodenwert unter Berücksichtigung der vorhandenen Bebauung über dessen Restnutzungsdauer
Im BFH-Urteil vom 07.10.2025 – IX R 26/24, BStBl II 2026, 210 wurde geklärt, dass
die Bodenwertermittlung bei Kaufpreisaufteilungen stets gem. § 40 ImmoWertV [2] zu erfolgen hat und somit ein Bodenwert unter Berücksichtigung der vorhandenen Bebauung über dessen Restnutzungsdauer jeweils einzubeziehen ist,
so dass ein objektspezifisch angepasster Bodenrichtwert gem. § 26 Abs. 2 ImmoWertV, der vom Bodenrichtwert für ausschließlich unbebaute Grundstücke abweichen kann, in einer Bewertung bzw. in einem Gutachten zu berücksichtigen ist.
Dieses Urteil bestätigt somit die Feststellung im BFH-Urteil vom 15.01.1985 - IX R 81/83, BStBl II 1985, 252, dass „insbesondere die für unbebauten Grund und Boden ermittelten Werte (z.B. Bodenrichtwerte) nicht ohne weiteres der Bewertung bebauten Grund und Bodens zugrunde gelegt werden können.“
Pressemeldung zum BFH-Urteil vom 07.10.2025 – IX R 26/24 (pdf)
2 Bewertungsgrundlage ist somit ein objektspezifisch angepasster Bodenrichtwert bzw. temporärer „nutzungsabhängiger Bodenwert“ oder „Bodenwert während der Restnutzungsdauer“ der vorhandenen baulichen Anlagen gem. § 40 Abs. 2 sowie Abs. 5, § 24 Abs. 1 Satz 2 und § 26 Abs. 2 i. V. m. § 4 Abs. 3 Satz 1, § 11 und § 43 ImmoWertV.